<経理>現金照合作業に誤差があった場合の原因例、同日計上の2つのレシートを同じ金額で入力の凡ミス【671】

まえがき

こんにちは。picturesque(ピクチャレスク)です。

出来事が起こったホヤホヤのタイムリーな記録となります。

個人事業主は経理作業があります。

5日に1度ほど、誤差が出やすい現金の財布の中身の実際と計上した帳簿上の現金の残高を合わせています。

細かい単位でのチェックがなければ、原因が分かりにくく迷宮入りしてしまうので、このまめさは1つポイントになるかもしれません。

そこまで対策していたにもかかわらず、ここ最近10日間程の計上の「空き」があり、帳簿上の現金勘定の残高と実際の事業用の財布の中身の現金に¥360の誤差が生まれていました。

実際の現金の方が¥360不足という状態、つまり計上が¥360多いという言い方もできます。

さて、この原因を解決できたので、その原因が何であったかの記録とともに、現金の誤差の原因のパターンの1つとして、現金の不一致の際のいち早い解決にお役立ていただければと思い記録に残したいと思います。

原因は、会計ソフトへの金額の入力ミス、1シートに複数レシートを貼ったケース

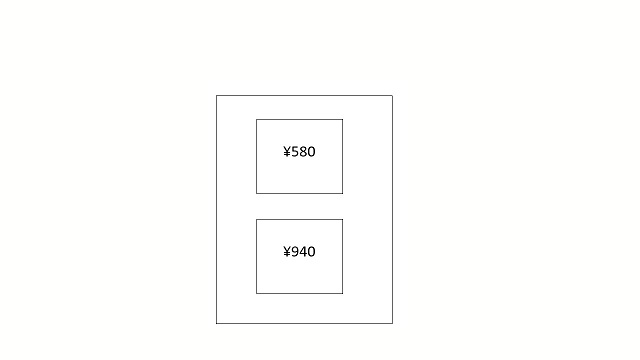
結論から最初にお伝えしますと、原因は1つの用紙に細かいレシートを2段に貼って、2本の計上をそれぞれする際に、金額が、¥580と¥940だったのを、両方とも、¥580となぜか入力していたことです。

同じ購入先でレシートが分かれたケースだったから余計です。

この940-580=360という値が誤差と一致しています。

計上金額が¥360分不足だったために財布よりも計上の方が足りなく、実際は財布の中の現金が正しかったという見方です。
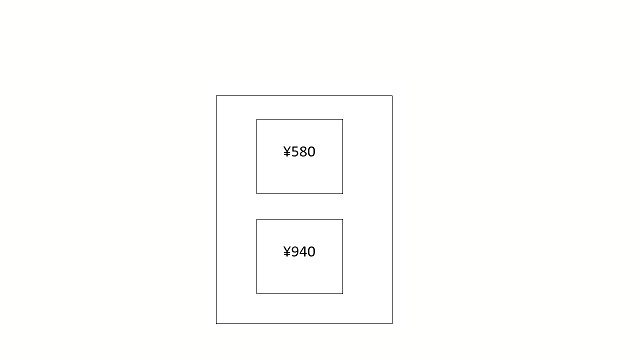
そして、会計ソフトに入力の金額の片方を¥940へ修正することで、合致。

10日ぶりに現金照合がぴたりと合いました(^o^)丿。

当ブログ記事は、「電子帳簿保存法」開始の2022.01.01以前の2021.07.25に投稿しました記事で、現在2024.05.09に「ブログ記事の手直し」の番が来まして、書き加えたり誤字脱字を修正しているところです。

随分長い間そのままだったことが大変申し訳ございませんが、2024年はまる1年かかってこれまでの1,000記事以上のブログを1日3記事ずつ「リライト」することをやり切るという目標を立てました。

ということで、実はこのたびのような間違いのケースは、デジタルではおそらく起こりにくいことだと思いますので、随分時の流れの速さを感じます。

目まぐるしい速さで新しいことが始まっていき、「おーい」と追いかけるようなここ近年です(^_^;)。

現金の誤差に関して思うこと、「簡単に調整作業をするものではない」

やはり、誤差というのもちゃんとこういった原因が判明すると、必ず何か理由がひそんでいたのだと分かります。

「調整」ということで、一定の期間調べても原因が分からない場合に、誤差として記録して調整してしまうことがありますが、あまりこれは本来は望ましくないことです。

例えば今回の場合に、¥360の調整をしてしまって、現金をぴったりにすることで無理矢理合致させたとしても、結局、原因が帳簿入力の金額ミスなので、帳簿入力が間違ったままになるのです。

これは大変怖いことです。

そう考えると、できるだけその月いっぱいは粘って原因を追究することです。

今回発見したことに効果を発揮した作業は、経理事務としては当たり前に行われることですが、現金の帳簿をダウンロードして、その明細1つ1つと実際の証憑(エビデンス)を見直したことでした。

この作業の途中で、先ほどの¥940と¥580のところへたどり着きました。

帳簿が ¥580,¥580なのに、レシートが¥580、¥940だった数字の並びの違和感で発見されました。

あとがき

そもそも「現金の不一致」は、現金が物体だからこその悩みで、この悩みは現金を使う以上尽きることはありません。

ただ、キャッシュレス化が進んだ今、現金使いをできるだけミニマムにしていくことで、「不一致の可能性の低下」が望めます。

まだまだお店によっては現金主義のお店もありますから、完全キャッシュレスには遠いと実感しております。

高額なお買い物の場合には、その場で「負債」を追わずに解決するためにあえて、「コンビニ決済」を選択してお金をジャラジャラやっていることもあるわけです。

ブログ手直しも、その内容が古いと記事自体を残すかどうかさえ検討することになります。

ブログ記事開始当初から、流行が存在するファッション分野であっても古着スタイルで流行無視の末永く通用する記事を書く意識で始めました。

幾分かはそれで良かったのだと納得しているのですが、まずは、最初の投稿時の無知からの勘違いの内容や、誤字脱字などは現在の2024年の1年間の手直しの中では解決していくようにしています。

どうぞ、今後も読みやすい記事を綴っていきたいと思っておりますので、またお立ち寄りいただければ有難いです(^-^)。
ピクチャレスク-山田絵美-ブログラスト
書き手:ピクチャレスク

<経理>仕入運賃は仕入金額に溶け込む一方で売上発送運賃は原価外の経費、それでも注視したい附帯的性質【652】

アイキャッチ画像652

まえがき

こんにちは。picturesque(ピクチャレスク)です。

商業において、「売価」はお取引の比較的初期の段階で決まっていなければならないもの、「売価」が決まるには「原価」の値が必要です。

このたびは、商業活動の主に2場面で発生する運送費について深堀りをしていきます。

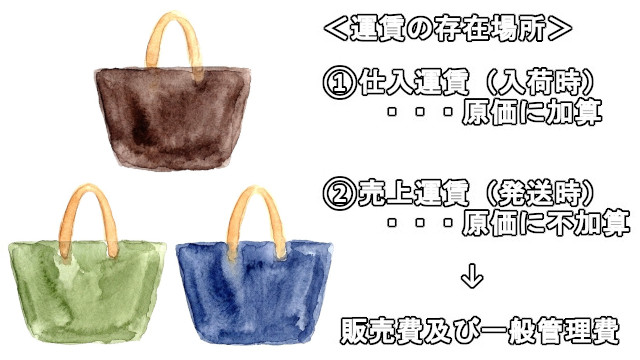
2つの運送費というのは、①商品や材料仕入時の届くための運送費②自社製品をお客様へ発送する時の運送費の2つ。

いずれも同じ運送費には違いないのですが、決算書において含まれる場所が①と②は大きく違います。

今後の配送事情の問題に伴う運送費のアップを背景に、運送費に対する向き合い方を考えるために、まずはその存在位置を知るということをこの回でお伝えします。

製品完成までの仕入運賃は原価加算・売上運賃は販売費および一般管理費、同じ附帯運賃なのに別解釈

アイキャッチ画像652

運送費に関しては、多くの事業者が①と②に渡ると考えます。

①の形式は会計上の決まりである、「送料は取得原価に含める」というものにもとづいたもの、送料を含む納品書の合計金額がそのまま仕入価格となります。

納品書の一番下の支払った金額に等しい合計金額を拾って、会計ソフトへ入力計上していきます。

その他、材料や外注費の中に溶け込むように附随した納品書の中の運賃が複数あったとしても、「製品が完成する前までの費用」ならばすべて原価加算可能なものになります。

こうして①は決算書の「仕入」に加算されますが、一方で②の商品発送時の配送料に関しては「販売費及び一般管理費」となってしまい解釈が違うのです。

会計ソフトにもデフォルトで設置されている「荷造運賃:にづくりうんちん」という科目、やはり「販売費及び一般管理費」の中に配置されています。

この違いの理由は、「荷造運賃」が「原価加算」が困難で現実的ではないという判断の元、「原価不加算」の意味を持ちながら「販売費及び一般管理費」に投入されます。

ただ、「荷造運賃」の他の不定期に発生する諸経費との違いは、最も商品に紐付く要素を持っているという点でしょう。

こちらも会計上の「製品完成までが原価加算項目である」決まりからは、製品完成「後」であることで原価加算のタイミングには間に合わないからです。

あとがき

初期の段階で見積もる「売価」を決める際の「仮原価」には、決算書では原価に不可算入の「荷造運賃」を見積もるのかどうかです。

実状としては、会計上は原価不加算でも「元を取る」という意味で見積もられていると思いますし、見積もっても良いとされています。

企業では利益を乗せる際にある一定の比率の%(パーセンテージ)を掛けることがありますが、ここにに吸収されて含められて見積もられているのが実状です。

ただ、現実はどんな値なのかということを調べることは十分に可能、どれだけ大量の製品が出荷されていたとしても出荷数は伝票に記録されます。

出荷数が分かっていれば、運賃が発生する送り状番号を追跡して運賃の請求額との照合で明らかになります(運賃÷出荷数=1点分の荷造運賃の金額が算出)。

見積もりの正しさを確認する際には、実際の記録から分析することも時には必要です。

このたびのまとめとしましては、ざっくりとしたいろいろな経費の中で「荷造運賃」という科目(当方では「商品発送運賃」という科目を設けています)がやや特殊であるという点でした(^-^)。

ピクチャレスク-山田絵美-ブログラスト
書き手:ピクチャレスク

初期製作品があまり魅力的ではない長い時の経過以外の理由、本気度が足りない姿勢は残る価値に反映するもの【638】

アイキャッチ画像638

まえがき

こんにちは。picturesque(ピクチャレスク)です。

古い昭和時代の木製家具を集めることをしてまいりました。

同じようにお部屋を持つ四角いフォルムであっても、メーカー様の違いで独自の表情を持ちそれぞれの丁寧な向き合いを感じるものです。

分野は違えど材料によって作る製造物である点、非常に注目したいインテリアアイテムです。

「姿勢」というものは、どんなに道半ばの者であっても「本気」であるべきだということを改めて思い直したのです。

最初は単純なデザインでも精一杯の姿勢で作ること、ましてや「手を抜く」などのコストや時間の削減は時期尚早

アイキャッチ画像638

ハンドメイドバッグ作りの最初の頃は、今から見れば非常に粗い縫い方の部分などを感じることがあります。

結局そうして初期製作品は残っていてもあまり価値が無い状態なのです。

よくあることだと思いますが、早くいろいろなデザインが作りたいために思い切った難易度あるデザインに早々と挑戦してしまうこと。

結果は散々であることが多いと思います。

Jazzピアニストの「ビル・エバンス」様のインタビューを拝聴したことがありますが、「シンプルでも基本がしっかり押さえられている演奏は美しい」と語られています。

技術を誇り華やかな演奏にフォーカスした前のめりなスタイルに対して、異議を唱えられているようでした。

異分野ではありますが、大いにハンドメイドに通じる部分がありました。

非常にシンプルなデザインであってもそのシンプルさの重要なそれぞれの箇所がしっかりと作られているのかどうかです。

何年後かに見た時に、「捨てるにはもったいない」と思うようなものでありたい、経年の時期の関門をクリアしてこそやがて価値ある古物になっていく時が来るのです。

あとがき

貼りました動画の内部の画像が非常によくありません。

こちらもこのたびの内容と同じこと、画像編集の技術がままならない時期のもので、技術不足のまま解決せずに通過してしまっていたのです。

現在では気持ち悪くて到底ボツになるようなことも気にならない過去のその姿勢こそが、より良い質をお届けしようという本気度の不足です。

同じ内容をお話しながらも、自らの提示するコンテンツが未熟であるなどという信じられないことをしていた2021年当時を振り返り猛省しております。

ハンドメイドバッグ作りにおいても、技術が高まるのみならず作ることに対する姿勢そのものがより変化しているから結果的に製品の出来映えにも現れるといった順番。

本気になれないならそれは姿勢の不足、今一度根本的な部分を見直すというのも1つの本気度です。

そうして、時々今の歩みを今後も時々確認するつもりです(^-^)。

ピクチャレスク-山田絵美-ブログラスト

<経理>帳簿残高より実際の現金が▲¥4000、事業と個人2つの財布の使い分けで起こったお釣りの入れ間違い【629】

アイキャッチ画像629

まえがき

こんにちは。picturesque(ピクチャレスク)です。

個人事業主をしていまして、以前は事業用と個人用の財布を2つ持っていました。

ただそれも2021年までの事、2022年1月の「電子帳簿保存法」の本格的な施行をきっかけに当事業の計上作業においてもデジタル化が進みました。

この背景と共に、個人のライフスタイルにおいても可能な限り現金の支払いを減らしお財布を1つにまとめました。

それだけにとどまらず、現金支払い限定の店舗に出向くことさえ無くなったという現状です。

このたびの例はこの先のデジタル化がもっと進んだ未来にはあまり現実的ではない例になるかもしれません。

たとえ現金取引を続行しても決し無くならない間違いやミスの「リスク」の部分、エピソードと共にお伝えできればと思います。

実際の現金の合計と帳簿上の現金科目の残高の食い違いの原因、ヒントは「おつり」にあることが多い

財布を2つ持っていた時にあったことですが、帳簿上の現金科目と実際の現金を数えた結果の残高の違いが¥4,000だったことがあります(実際の現金の方が帳簿よりも少ない状態)。

この原因は、事業用の消耗品¥1,000の支払い時に¥5,000を出して¥4,000のお釣りをもらった時に起きています。

事業用の財布から出した¥5,000のお釣り¥4,000をなぜか個人用の財布に無意識に入れていたので、実際の事業用の現金が▲¥4,000になったというのが原因。

「そのようなあり得ないことをするのか。。」ということですが、実際に他にも何度かあったことも事実、お釣りをいただく前に思わず財布をバッグに入れてしまえばあり得ることです。

起きてしまったことの次は、原因を究明するところにフォーカスしますので食い違いの原因を突き止める作業に入ります。

その時に現金の場合は帳簿の中の数字にはほとんどヒントがありません(あるとすれば合計金額の数字の入力ミスのみ)。

代わりにレシートの中の「お釣り」の金額にヒントがあることがあります。

合計金額のみに注目しがちですが、「お釣り」こそ盲点の部分であり、その数字の表情に答えが隠れていることが多いのです。

ここで、帳簿上の現金と実際の現金の不一致がそもそも起こりにくくする工夫、起こった時の早急なる解決のヒントをまとめたいと思います↓。

<個人事業主の帳簿上の現金と現物との食い違いの防ぎ方>

①そもそも現金決済がどうしても必要な時以外はクレジットカードを利用。

②財布は個人分/事業分共有の1つで事足りる(証憑・入力でしっかり分ける)。

③帳簿と現物の食い違いが起きた時は、レシートの「お釣り」にヒントがあることがある。

***

この③については、まだ別のケースでもありました↓。

高額な物品をコンビニ決済で支払った時のお釣りを、収入印紙を貼るなどの同時タスクで多忙の店員様が¥1のお釣りを渡し忘れ、当方ももらい忘れたという出来事。

たとえ¥1でも食い違いです、当方では翌日の照合作業で判明、早速コンビニ様に確認。

その結果、前日の誤差の記録ノートに¥1の現金の食い違いがちゃんと載っていたということが分かり無事解決。

ただこれも現在では、機械がお釣りを計算するコンビニのシステムでは起こらなくなっています。

あとがき

当ブログ記事は、最初の投稿の2021.06.22からおよそ5年後の2026.09.25にブログ記事の「手直し」の順番でタイトルから見直し全文を綴り直しています。

今後ますますキャッシュレス化が進むと思います。

2026年現在では、財布の中に1年間ずっと同じお札が入っていることも決して大袈裟ではありません。

「お釣り」というものは記録に載りにくいもの、会計ソフトの入力時にも数字として載せることがありません。

こうした「お釣り」の存在は、やはり現金の不確かさを生む要因、今後のデジタル時代には不相応なのです。

こんな風に「現金決済」というものの終わりの時を感じた体験でもあったのです。

ピクチャレスク-山田絵美-ブログラスト
書き手:ピクチャレスク

本当に心から望むスタイルの結果であればどんな働き方もあり得る、自由が大切な者には相性良き個人事業主【616】

アイキャッチ画像616

まえがき

こんにちは。picturesque(ピクチャレスク)です。

過去にこんなことがありました。。土日のどちらかでネット販売のショップ様にどうしても質問したい重要事項がありましたが完全週休二日制によって連絡不通、非常にがっかりとしたものです。

一方でこんなんことも。。確かに土日で事業者様が休日でしたが、お電話の留守電の接続で折り返しのお電話をいただいたことがあったというエピソードです。

後者のような行動をしてくださるお店ですから、非常にお電話口の応対も素晴らしいものでした。

なぜ折り返していただけたかの理由がシンプル、「何かどうしても聞きたいことがあるのだと思ったから早めに折り返した」とのことなのです。

こうした行動は、「決めごと」を遥かに超えた「姿勢」のような部分だと思ったのでした。

そして、時は2018年2月のとこ、自らも「個人事業主」として事業活動をスタートしていきます。

このたびは、当ブログ記事(最初の投稿は2021.06.12)のおよそ5年後の「手直し」の2026.09.12時点でも変わらぬ「お仕事スタイル」をお話したいと思います。

一人一人が細かく性格・志(こころざし)が違うようにそのスタイルも多様、大切なのは本当に自分が納得するお仕事スタイルであることを何を差し置いても一番に据え置く点がポイントです。

休日のネット事業者の2タイプの対応が教訓、特に大きくテーマに掲げない自然な形の年中無休スタイルの事業活動

アイキャッチ画像616

私のような世代周辺の者はどうしても「がむしゃら」「ひたすら続ける努力」などという言葉を好みます。

ただ、時代が移り変わる中で考えたことは、あまりにも100%ずつではかえって視野が狭い部分があるのかもしれないということです。

「がむしゃら」であってもそうしたことができる健康が伴わねば永続的ではない、「ひたすら続ける努力」にはそれに伴う揺るぎない覚悟や決意が伴わねば難しいと思うのです。

冒頭のエピソードの、休日であってもご連絡をくださったお店のオーナー様は、おそらく姿勢が年中無休であったということです。

そうであれば、表示上の「年中無休」「休日」などはいずれもそれほど濃い意味をなすものではないということになります。

あとがき

他の事業者が自由スタイルでのびのびとお仕事をしている姿に対しての動揺こそ「お仕事スタイルの方針」が整えられていない証なのではないかと。

こうした大切な軸は、自分自身にしっかりとフォーカスし、とりあえず周りの環境や人々は関係ないのです。

楽しそうにお仕事している者に対してどんよりとした気持ちを持ってしまうとすれば、それは自分自身を見つめることを忘れ他人に惑わされている証拠だと考えられます。

2019年3月の元野球選手「イチロー」様が引退を決められた時でした、その時に子供達へ向けたメッセージを見つけました。

「好きな事でなければ乗り越えられないことがある」という言葉、こちらもご本人のお仕事に対する軸の部分だと見て取れます。

素敵な考え方だと思いました(^-^)。

ピクチャレスク-山田絵美-ブログラスト
書き手:ピクチャレスク

<経理>仕訳は行動通りのストーリー仕立て。。レンタルジュエリー業の成約後の3つの仕訳計上例【612】

アイキャッチ画像612

まえがき

こんにちは。picturesque(ピクチャレスク)です。

事業者は、有難く「商品」が「成約」に至った場合に、「売上」を計上します。

その相手科目は、簿記通りの基本としてましては、「売掛金」や「普通預金・現金」などが該当。

ただ、同じ1日の中の動きにおいてもタイムラグがあるものです。

このたびは、レンタルジュエリー事業者とユーザー様の「アドバンテージの公平性」の背景のもと、「入金後の発送」という方針の「売上」計上のタイミングをご紹介したいと思います。

あくまで仕訳例、方針によっては違いは多少あるかと思いますが、まるでストーリーのような実際の流れに沿った3つの仕訳計上スタイルです。

最初の仕訳は入金時から始まる。。法律に従い「売上」の仕訳は発送後のラストを締めくくる

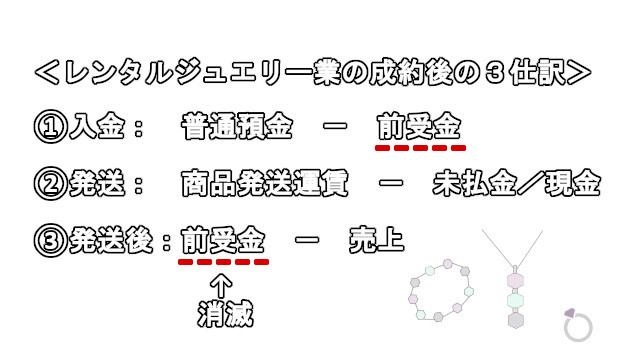
レンタルジュエリー業の成約後の3仕訳:①の「前受金」は、同日内の③で取り消し仕訳をすると同時に「売上」を立てています。

②の「商品発送運賃」という科目につきましては、一般的な簿記の教科書の「荷造運賃:にづくりうんちん」に該当する独自のネーミングの勘定科目(自分で作っても良いとされている)。

「レンタルジュエリー」は、先に料金をいただいてからレンタル品を発送する順番でスタートしますので、予約状態の期間が短いタイプの「予約販売」にも似た部分を感じています。

まず、お客様がレンタルしたい商品番号をお聞きし、「計算書」をメールで発信。

メールの本文自体が「計算書」になっている形式です。

そして、入金をお待ちします。

実際に着金があったことを確認した時点で、初めての仕訳「普通預金-前受金」ができます。

クレジットを設置しておりませんでして、「振込入金」のみだからです。

相手科目の「前受金」が少し分かりにくい名前、この言葉をひも解きます↓。

一般的に、「〇〇金」と名の付く科目は、必ずストーリーとしてその後取消仕訳がされる「仮の科目」という解釈ができます。

発送をしていないからまだ「売上」科目を置いてはいけないという法律に沿った理由から、「状態」をクリアにするために必要な科目が「〇〇金」なのです。。

そして、入金後は当方で発送準備をし発送。

実際に発送した「証」である運送会社様の領収書やレシートが発行されたら、その金額と等しい発送の計上をします。

「商品発送運賃-未払金(クレジット払いの場合)/現金」。

当picturesque(ピクチャレスク)の場合は、送料はすべて当方持ち、その時の送料はスマホと連携のクレジット払いなので、「現金」が「未払金」になっています。

そして、その後に「前受金-売上」という計上で締めくくります。

「借方」に振り替えた「前受金」の意味は、「取消」です。

こうして、「〇〇金」をできるだけ速やかに取り消すことがすっきりとした帳簿になってゆきます。

同日計上では、入力した順番にストーリーとして綴られますので、実際の順番通りにきちんと会計ソフトへ入力していくこともポイントです。

入金していただいただけでは、発送がまだであれば、「売上」は立ててはいけないのです。

ここはとても重要な点で、「法律」に規定されている事項です。

「売上」の計上はあくまで「商品を相手に引き渡したタイミング」ということ。

計上可能な時間単位のタイミングに関しては、発送時・先方受領時から方針が選べ、各々の事業者が自社に見合った選択を決めています。

当方では、一番早い「出荷基準」を選択しています。

このタイミングが、「実際と帳簿とのタイムラグが最も少ない」と当方では判断した結果が「発送時」の方だったのです。

良くない傾向としては、「経理事務担当者の机の引き出しの中に未計上の仕事を長期間ためこむこと」。

こうしたルーズな姿勢は、仕事をきちんとこなしているか否かの判断にもなります。

あとがき

動画内でお話させていただきました中で、「仮受金」や「売掛金」はいずれ取消が行われる末路である仕訳、「決算時」においても極力ミニマムにする作業を意識します。

その他、「〇〇金」と呼ばれるもの、「仮払金」、「未払金」、「買掛金」という風に末尾に「金」が付くものはすべて同様の性質を持ち、「今だけの仮の状態」的な要素、最終目的は取消されるべきものです。

「総勘定元帳」で見た時にある1つの取引の締めくくりが、「〇〇金」が取り消される仕訳であることがほとんどです。

そう考えると何ら、多くの「勘定科目」も決して複雑なものではないと思えてきませんか(^-^)。

ピクチャレスク-山田絵美-ブログラスト
書き手:ピクチャレスク

次回を見越さないリアルタイムなサービス精神、3点セットジュエリーのレンタル3セット目で即お値引を実行するスタイル【578】

アイキャッチ画像578

まえがき

こんにちは。picturesque(ピクチャレスク)です。

当「本物志向のレンタルジュエリー」では、「3セット値引」というサービスを開始当初から続けています。

何度かご利用いただけるお客様に対してのお礼とサービスの意味があります。

お店のポイントは「次回」の実行が大半、もっとお取引のテンポを速めたスタイルです。

このたびは、このお値引サービスについて解説したいと思います。

レンタルジュエリーのリピーター様へのお礼の意味を込めたサービス、3セット目レンタルでその場で実行の「3セット値引」

3点1セットで予めコーデされたジュエリーセット:こうした括りもレンタルならではの事情も含みます。

レンタルというのは共有にもなりますので、偏りを均一化することが悩みどころです。

ただ、そもそも「偏る」ことは優劣の差があるわけで、1点ずつのレベルの高さは事業者側が十分に追求するべき重要な点だと考えてまいりました。

そうして、内容を高めたレベルアップがこれまで長年かけて行ってきた裏側のタスクでした。

当方で決めた3点を受け入れていただけたお礼の意味も含みながら、3点目のレンタルでお値引をその場で実行、3点目がお得にレンタルしていただけるというサービスなです。

通常、ポイントというのは次回に実行されるものですが、完全にユーザー様側の立場に立ったスタンスになります。

「3セット値引」の図解:4セット目で実行ではなく3セット目で早くも実行する点に特徴があります。

具体的には、1セットが@¥22,000(レンタル期間は2週間)、1セットがレンタルの上限ですので、3セット目は3度目ということになります。

▲¥5,500のお値引と決めていまして、期間がどれだけ空いてもとにかく3セット目になった時点で即、¥22,000-¥5,500=¥16,500でレンタルしていただけるという見方です。

事業者側からは、3セットのご利用というご縁は非常に光栄、リピートの意味を大切に捉えたスタンスであるとも言えます。

なお、次に貼りますYouTube動画は過去のままですので、その後の金額の変更やルール変更がありまして、動画内の過去の金額に関しては例としてだけ捉えていただければと思います。

動画と現行の変更点:①▲¥1,500の金額は過去の1セットが@¥5,500の時のものです<m(__)m>。

あとがき

こうしたことを受け入れていただくには、1セットずつがより充実した内容であるべきで、それぞれのセットがまたとない1セットずつである必要があると考えております。

バラバラの1アイテムずつを自由にユーザー様側でピックアップできるシステムではない理由があります↓。

他の優れたジュエリーが、1点が出張に行っていることで登場の機会を失ってしまう見方を「機会喪失」として考えました。

渾身の3点はいつも一緒にいた方が良いのではないか。。これが当方の結論でした。

ただ3点の組み合わせの内容は、あくまでも事業者側のセンス、ユーザー様が受け入れてくれることが非常に大きな成果になります。

その点に対するお礼の意味もかなり含まれるのがこの「3セット値引」のサービスです。

このようなことからも、予め3点セットに組むお仕事は非常に重要、こうしたサービスにも繋がるタスクなのだとしっかりと行ってまいります(^-^)。

ピクチャレスク-山田絵美-ブログラスト
書き手:ピクチャレスク

一瞬のご購入を遥かに超えた長いスパン、長い年月をかけた信用・信頼という報酬はその場の入金額以上の価値【560】

アイキャッチ画像560

まえがき

こんにちは。picturesque(ピクチャレスク)です。

このたびの【560】の投稿内容は、以前の【114】や【341】に続く内容です。

【114】ではハンドメイドマーケット出店の時の「チラシ」にQRコードを載せるというノウハウ。

【341】ではネット販売の商品の発送時に「しおり」デザインになっているこちらもQRコードを載せるというノウハウをお伝えしました。

しおりタグには、該当商品そのものの素材情報を、お洋服で言うところの「品質表示」のごとく具体的にお知らせしています。

ただ、それだけではお伝えし切れない該当商品の製造背景は、都度完成するたびに投稿しているYouTube動画付きのブログ記事でより深く知ることができる構造になっています。

以前の【114】【341】のQRコードのURLの移動先は「ホームページトップ」、「宣伝」の目的があったからです。

ネット販売では、より1個人様にフォーカス、ご購入下さった該当の製作背景を綴ったブログ1記事のURLの方が良いと思いました。

このとことは、ご購入いただいた、今目の前にしている商品に愛着を持っていただける見込みがあります。

そんな感じで、決して大量生産には敵わないボリュームと引き換えに、じっくりと1点ずつを丁寧に見届けていけます。

このたびは、小さなアイテムの「しおりタグ」に託したその後の広がりがもたらしてくれるものを探りました。

こうした情報をくまなく提示していくことが、長い目で見てどんな成果を生むのか。。そんな視点です。

ハンドメイドバッグを丁寧に作ったその続き、親切な惜しみない情報提供こそ長い年月をかけた「信用・信頼」の獲得への布石

アイキャッチ画像560

短期的な視点と長期的な視点、両者はその目線を持つ人物像・価値観によるところ。

早くゴールを得たいがゆえに「テクニック」を重んじる傾向にあるのは、前者の短期的な価値観です。

一方後者の長期的な価値観は、決して要領の良さや立ち回りには長けておらずとも、長い年月が経過した時に「信用・信頼」を得ることがあります。

会社の一員においては、「狡さ(ずるさ)」も技術の1つという現状、評価のデメリットには決してならないもので、すべては結果ありき。

しかし自分が事業者である場合には、むしろ後者の方が優勢ではないかと考えます。

その姿勢は長い長い年月をかけた開花を目指す中では、一番重要な事だと信じて疑いません。

あとがき

あくまで、情報を掲載して親切にお伝えしていくことは「タスク」です。

もっと奥にあるのは、惜しみない情報提供の姿勢なるもの、この精神が本当の「軸」なのです。

短期的ゴールを目指すがあまり長続きしない場合は、長期的目線を無視していることが大きいと考えます。

最短コースで上手くいきたいというのも1つの我欲の強さがもたらす考え方、そこに「信用・信頼」がちゃんと伴っているものであるのかは甚だ疑問です。

ピクチャレスク-山田絵美-ブログラスト

<経理>会計ソフト入力時の「摘要」に入力した規律ある丁寧な文言記録、勘定科目以外のある「ワード」で検索しリストに集められる【430】

アイキャッチ画像430

まえがき

こんにちは。picturesque(ピクチャレスク)です。

当ブログ記事は、最初の投稿の2021.03.07からおよそ5年後の2026.03.10にブログ記事の「手直し」の順番で、タイトルから見直し全文を綴り直しています。

個人事業主スタート時点からずっとお世話になっている会計ソフト、「マネーフォワードクラウド」は「(株)マネーフォワード」様が運営されているサブスク型。

デジタルが当たり前になった時代に続き、更に「SaaSの死:サースのし」などというフレーズが2026年初頭から囁かれ始めました。

「SaaS:サース」とは、「インターネット経由で提供されるソフトウェアサービス」のこと。

当ソフトも「SaaS」では。。WEB技術に疎い者としては、「え?これ以上時代が進むの?」というのが正直な感想です。

2026年現在でも何ら安心して利用させている実状だからピンと来ないのです。

こうしたスピードが加速した時代の急激な変化がありますが、現状利用させていただいている中で会計ソフト全般に渡り便利に使えるアイデアを1つお伝えする回とさせていただきます。

このような急速な「AI」の高まりと、このたびのノウハウが大いに関係することなのかそれともあまり関係ないのかは分かりません。

ただ、1日1日のタスクにおいては、現実的に今日も利用させていただく会計ソフトに関することですから今すぐご参考になれば幸い、こうして記録に残しておきたいと思います。

会計ソフトの「摘要欄」への一定形式の忠実な言葉の入力結果、元帳のような役割で集まる独自の一覧表が実現した

アイキャッチ画像430

比較する対象としては、過去に勤務していた会社の自社会計ソフトです。

クラウド型ではなかったことで高額であったことや、融通が利かない固定され縛られた部分もあったと記憶。

クラウド型の良さは、同じ会計ソフトを他の事業者様も使用されているので、困った時に同じ件の情報が得られルことが多く、回答にたどり着きやすいというメリットです。

もちろん会計ソフト側にも直接質問のサポートも配備されています。

長年使わせていただいた中で、よく後追いで前の入力を調べる作業も出てきました。

ペーパーレスになった2022年「電子帳簿保存法」の本格スタートからが特に顕著、後追いで調べる時には会計ソフトをに頼るのです。

どの会計ソフトにも当然備わっている「元帳検索」のみならず、「摘要欄」に入力したワードで括ることができるのが会社員時代の自社会計ソフトには無かった機能でした。

やり方はこう。。「摘要欄」に集めたい言葉を入力し、そのまま検索ボタンを押せばそのワードを含む計上だけがピックアップされて並ぶのです。

むしろ、調べ事としてはこちらの方が多く、常々入力している摘要欄への丁寧な具体的な入力ワードが活きる瞬間なのです。

あとがき

「元帳検索」の場合は、「勘定科目」でしか集められませんが、「摘要欄検索」ならば、無限なのです。

会計ソフトをストーリーのように紡ぎ、本当の意味での「記録」としての役割を果たしてくれる。。会計を越えた事業活動全般に関わる「摘要欄」の存在も決して見逃せないのです(^-^)。

ピクチャレスク-山田絵美-ブログラスト
書き手:ピクチャレスク

高級地金の18金・プラチナ+宝石質の天然石の本格派ジュエリーの大切な運搬、ベルベット質のケースで高級感を称えながらの保護【408】

アイキャッチ画像408

まえがき

こんにちは。picturesque(ピクチャレスク)です。

「本物志向のレンタルジュエリー」という名の事業活動目で、ジュエリーのレンタル業をさせていただいております。

このたびは、行ったり来たりもコンスタントに起こる梱包を伴うレンタルジュエリーの運搬について綴りたいと思います。

ジュエリーは小さな物品ながら歪みや傷みからの保護のために、幾重にかプロテクトしながら梱包の姿は物品の何倍かの容量に嵩張るものです。

このたびは、発送の梱包材以前のジュエリーケースにスポットを当て、拘りや意味をお伝えできればと思います。

ジュエリーを包み込むジュエリーケースのおしゃれ度や高級感にフォーカス、現在では希少なベルベット製バネ式ケースの安心感

1点物好きスタイルは古着のみに及ばず、こんな場所にもその嗜好が表れました。

当「本物志向のレンタルジュエリー」で運搬用に入れるジュエリーケースは、まずはベルベッド製で探すということをしてまいりました。

それでもそうはいかないアイテムは、無理をせずゆったりとしたゆとりある収納ができるようにと融通を利かせアイテムごとに選択しています。

では、アイテム別の収納例をピックアップしたいと思います↓。

ペンダントケース:ベルベッド製のバネ式。ネックレスにも使われますがやや狭苦しくペンダント向きです。

ジュエリー購入の場合は一時的なケースの仕様なので、ネックレスでも所狭しとこのタイプに利用されることがあります。

しかし、実際の連物ネックレスはよほど地金のみでできていない限り円形なので、ラインを潰して収納するような窮屈なイメージ。

行ったり来たりがあるレンタルには地金チェーンのペンダント向きと判断しました。

ネックレスケース:高級感あるカルトナージュ式の作り。厚みある綿が敷かれネックレスが円形のまま収納可能。

地金タイプでもパイプのような硬いチョーカータイプのペンダントならばこちらの方を選択することになります。

広々とそのままのラインで収納できる安心感があります。

ちなみに、ここに直接置くことをせず、チャック袋に入れて袋ごと設置するという収納です。

バングル・ブレスレットケース:細かい素材の違いは、左がベルベット・右はヌバックのような毛足が短め素材。

ふたを開けた時の蓋側にプチプチを敷くこともポイント、よりジュエリー全体を守ります。

バングル用は内部に台が共布で設置されてバングルにしてもブレスにしてもラインをキープしやすいものです。

実際にこの構造のケースはたくさん活躍してくれています。

右は、チャック袋にブレスを収納してさらにここに入れる使い方をします。

リングケース:ベルベットタイプのカラー展開。リングが時に2個並べて入れられるのが真ん中。

実はジュエリーアイテムの中で最も破損の危険性があるのがリング。

なぜなら、立体感があるアイテムだからです。

かなり昔のことですが、通販でシルバー925リングを購入した際にメール便のようなペタンコ梱包で到着し開けたらつぶれていたことがありました。

送料を抑えたいことに焦点を当てた方針の考え方の愚かさを感じました。

小さなリングをこのようなドーム型で覆うことの重要さが腑に落ちるエピソードです。

あとがき

当然、ジュエリーが好きだからこうした事業に着手したわけですが、経験値としては過去のリングがつぶれた体験は貴重でした。

ああいったことを実体験していなければもしかして簡易梱包をしていたかもしれないと思うと、良き教訓だったと思います。

現在ではこのたび複数ご紹介したベルベットタイプはレアな存在になっています。

それでも実際の感触としては一番良いケースだと事業者自身が気に入っています。

希少な数かもしれませんが、今後も可能な限りベルベットバネタイプを見つけていきたいと思います。

お客様が付ける「本番」の為には、それまでの道のりを丁寧に思いやった取り扱いを業者自らが心掛けていきたいと思います(^-^)。

ピクチャレスク-山田絵美-ブログラスト
書き手:ピクチャレスク