まえがき
こんにちは。picturesque(ピクチャレスク)です。
商業において、「売価」はお取引の比較的初期の段階で決まっていなければならないもの、「売価」が決まるには「原価」の値が必要です。
このたびは、商業活動の主に2場面で発生する運送費について深堀りをしていきます。
2つの運送費というのは、①商品や材料仕入時の届くための運送費②自社製品をお客様へ発送する時の運送費の2つ。
いずれも同じ運送費には違いないのですが、決算書において含まれる場所が①と②は大きく違います。
今後の配送事情の問題に伴う運送費のアップを背景に、運送費に対する向き合い方を考えるために、まずはその存在位置を知るということをこの回でお伝えします。
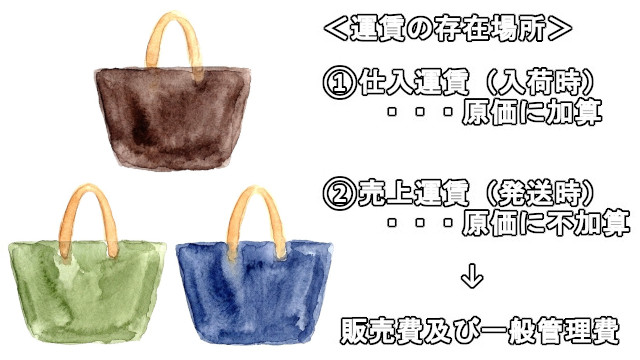
製品完成までの仕入運賃は原価加算・売上運賃は販売費および一般管理費、同じ附帯運賃なのに別解釈
運送費に関しては、多くの事業者が①と②に渡ると考えます。
①の形式は会計上の決まりである、「送料は取得原価に含める」というものにもとづいたもの、送料を含む納品書の合計金額がそのまま仕入価格となります。
納品書の一番下の支払った金額に等しい合計金額を拾って、会計ソフトへ入力計上していきます。
その他、材料や外注費の中に溶け込むように附随した納品書の中の運賃が複数あったとしても、「製品が完成する前までの費用」ならばすべて原価加算可能なものになります。
こうして①は決算書の「仕入」に加算されますが、一方で②の商品発送時の配送料に関しては「販売費及び一般管理費」となってしまい解釈が違うのです。
会計ソフトにもデフォルトで設置されている「荷造運賃:にづくりうんちん」という科目、やはり「販売費及び一般管理費」の中に配置されています。
この違いの理由は、「荷造運賃」が「原価加算」が困難で現実的ではないという判断の元、「原価不加算」の意味を持ちながら「販売費及び一般管理費」に投入されます。
ただ、「荷造運賃」の他の不定期に発生する諸経費との違いは、最も商品に紐付く要素を持っているという点でしょう。
こちらも会計上の「製品完成までが原価加算項目である」決まりからは、製品完成「後」であることで原価加算のタイミングには間に合わないからです。
あとがき
初期の段階で見積もる「売価」を決める際の「仮原価」には、決算書では原価に不可算入の「荷造運賃」を見積もるのかどうかです。
実状としては、会計上は原価不加算でも「元を取る」という意味で見積もられていると思いますし、見積もっても良いとされています。
企業では利益を乗せる際にある一定の比率の%(パーセンテージ)を掛けることがありますが、ここにに吸収されて含められて見積もられているのが実状です。
ただ、現実はどんな値なのかということを調べることは十分に可能、どれだけ大量の製品が出荷されていたとしても出荷数は伝票に記録されます。
出荷数が分かっていれば、運賃が発生する送り状番号を追跡して運賃の請求額との照合で明らかになります(運賃÷出荷数=1点分の荷造運賃の金額が算出)。
見積もりの正しさを確認する際には、実際の記録から分析することも時には必要です。
このたびのまとめとしましては、ざっくりとしたいろいろな経費の中で「荷造運賃」という科目(当方では「商品発送運賃」という科目を設けています)がやや特殊であるという点でした(^-^)。