まえがき
こんにちは。picturesque(ピクチャレスク)です。
まず最初にお伝えしたいのは、当ブログ記事が最初の投稿の2021.07.25からおよそ5年後の2026.11.06にブログ記事の「手直し」の順番で今まさに綴り直しているところだということです。
2022年1月に本格施行した「電子帳簿保存法」の半年前は、まだまだ現金購入もしており、実際の現金と帳簿を照合する際の食い違いもいくつか経験していました。
2026年現在では大半の物品は事業分・個人分に関わらず、クレジットカードにシフト、現金のお財布からの出し入れも滅多に無いことにまで変化。
このように随分背景や環境が変わりましたが、一番お伝えしたいポイントが「照合が合わない時のヒント」のようなことなので記録にそのまま残したいと思いました。
今後も消滅はしないであろう現金ではありますが、あの物体のばらつきこそが事を複雑に分かりにくくしている要因であることも確かです。
そして、どれだけデジタル化を進めてもどこかで人間が作業する以上出てくるミスは、人間の不正確さ・曖昧さの正体なのではないかという少し違った見方でもご覧いただければと思います。
デジタル化された会計ソフトがあっても起こる計上時の入力ミス、現金自体の使用をゼロに近づけることも予防
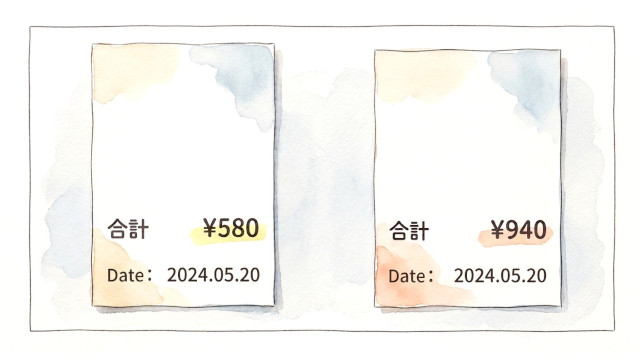
このたびのミスはこのような内容、証憑2件分の計上をする際に、金額が¥580と¥940だったのを両方共¥580となぜか入力していたこと。
同じ購入先でレシートが分かれたケースだったから起こったミスだったようでした。
¥940-¥580=¥360という値が計上金額が¥360分不足だったとい誤差に一致、¥940で入力すべきところを¥580で入力してしまった1件があったと導けました。
そして、会計ソフトに入力の金額の片方を¥940へ修正することで、合致。
ここまでストーリーが鮮明になれば完全に解決となりますが、不明のままであることもあるものです。
どうしようもない場合の「調整計上」は、本来は望ましくないことです。
例えば今回の場合に¥360の調整をしてしまうとしましょう。
無理矢理合致させたとしても結局原因が帳簿入力の金額ミスなので、帳簿入力が間違ったままになるのです。
経理事務としては当たり前に行われることですが、現金の帳簿をダウンロードして、その明細1つ1つと実際の証憑(エビデンス)を見直すという作業をします。
それでも見つからない場合もあるから事は複雑なのです、出来る限り現金の照合は頻繁に行うべきなのでしょう。
それ以前に、「現金支払いをやめる」も潔い選択です。
あとがき
キャッシュレス化が進む今後はますます現金使いをできるだけ最小限に意識、「不一致の可能性の低下」が望めると思います。
そして、個人分と事業分のお財布を共通にして、勘定科目できっちりと判断するという個人事業主らしいスタイルでは、こうしたことが起こりにくいように個人として余計な物を買わなくなりました。
まだまだ現金を貫く経営の店舗もありますが、そういったお店は実は素敵なお店も多いのが非常にもどかしいことです。
ただこの流れの力には敵わず、時々訪れていたパン屋さんと喫茶店にはもう今は通うことはありません。。これが1個人の実態です。