教科書通りではない視点を持つ者の創造力のベースは「素直さ」、会計のみならずすべての事象に対しての教え【1435】

アイキャッチ画像1435

まえがき

こんにちは。picturesque(ピクチャレスク)です。

このたび、「稲盛和夫の実学 経営と会計:稲盛和夫 著」を拝読。

決められた基準もある規定概念たっぷりな会計分野で、自社流の見方を築き上げた「京セラ」様の創業者のノウハウです。

きっかけは、YouTubeでご紹介があったことで手に取ることに。。

発信主の方の「この本が好き」というフレーズが気持ちのフックに引っかかったのです。

通常は、「為になる」「参考になる」「是非ご紹介したい」などの言い回しを聞きますが、「好き」とまで思うのはなぜなのか。。これを知りたい、自分でも味わってみたいと思ったからです。

期待を裏切らず、非常に「好き」という感想に共感。

図書館で借りたのですが、「経営」のコーナーにあることが不思議なくらい、「道」「姿勢」を説いているのではないかと思うほどだったからです。

説かれる「姿勢」、事業の発展や改革もすべては正直さを持ったスタイルの一人の人間の数字への追求から始まった

創業者様が事業を始めた頃、今のような大企業への発展はまだまだという昔です、経理部の方とのコミュニケーションの中でたくさんの「Q&A」をしてこられました。

経理部の人にとっても、会計無知のフラットなまっさらな問いに対して、フレッシュな気付きもあったと思います。

会計はまかせっきりの代表者、自らがジャッジしなければ気が済まない代表者、などそのスタイルは様々。

会計が本当に事実と結びついたものになっているのかどうかを新しい視点で把握。

その道何十年の、ある意味固定観念たっぷりの会計担当に投げかける質問が非常にどれももっともでありピュアなのです。

会計知識がなかったまっさらな状態からスタートしたこと、そこから専門分野の者ではない新しい視点で疑問をクリアにし、最後には社内独自の管理会計システムを打ち立てられたのでした。

あとがき

冒頭の部分で、この本が「経営」の分類に括られていることの不思議さを綴りました。

こうした会社経営のノウハウの一部でありながらも、すべての事柄に対しての「姿勢」1つのみを説かれているような気がしたのです。

決して疑問に対して蓋をしない・目を背けない・そういうものだと1+1=2に当てはめない・引っ掛かりは納得するまで追求する姿勢です。

このような点が、「この本が好き」と思わせてくれるのではないかと。

必要以上に大きく見せたり良く見せたりなどの誇張的なことは決してしないという姿勢も非常に誠実、世の中の多くの事業者がやっていることに対しての対極です。

近道をして短い経路で良い結果を見せたい事よりももっと大切な事があるのです(^-^)。

ピクチャレスク-山田絵美-ブログラスト
書き手:ピクチャレスク

常に「元帳」が出来上がっている状態は事業活動の強味、ルーティーンワーク化した当日内の計上がタイムパフォーマンスを高める【728】

まえがき

こんにちは。picturesque(ピクチャレスク)です。

会社員時代に「経理部」としてお仕事させていただいていた頃に仕事の作業の「プチ改革」なるものを行ったことがあります。

事務員が出来ることは限られてはいるものの、それまでの当たり前を今後の新しい方向へ変えたことは間違いないと思います。

月末月初というのは経理事務では忙しいもので、その忙しくなる理由の1つに作業が混み合うというものが原因にあります。

その混み合う作業の中でも、月末でなければどうしてもだめなものと、そうではない、日々に小刻みに分割して月末月初の負担を減らすということが可能なものが存在していることを発見した時がありました。

そして、その発見は後に、タイムリーな帳簿の数字の把握などの体勢を作ることに役立っていきます。

このたびは、その経験を「個人事業主」の経理事務の作業の1つ「会計ソフトへのリアルタイム入力」を少しずつのルーティーンワークに取り入れる勧めです。

多忙な個人事業主の隙間時間を利用した計上入力が「タイムパフォーマンス」が良い

個人でとりあえずあれもこれもやっているタイプでは、事業の成果としては数字を生み出さない「ルーティーンワーク」というものの比重をいかに小さくするかという工夫をしたいものです。

1つの作業をためこんで、まとめて1日使ってしまうというのは、たとえ1日であっても随分いろいろなことができるものなので、もったいないと考えます。

月末は仕方がないと言えばそうですが、最低限の短い時間の確認とか、アウトプットなどで2時間程度使用するだけで、あとは月末であっても事業の方へ時間を使うことが望ましいと考えています。

ということで、月末の作業にまわしがちな、日々の経費などの計上をリアルタイムなその日ごとに細かく散らして済ませておくというお勧めをしたいと思います。

これは、「外注会計」ではなく自分で経理ソフトへの入力をする「自社会計」タイプの事業者向けではありますが、会社の経理事務を担当されている方や、今後転職で経理事務に携わりたい人にもご参考になるかもしれません。

もし、お勤め先がためこんでやっている部分があれば、是非新風を吹き込んであげてくださいませ。

その当日の経費というのは、レシート・領収書・請求書がいくつかあって、すでに処理できる状態にあるわけです。

その日の現金の支出とか、もしくは普通預金で入出金があったなどの動きが一定数あるかと思います。

そういったものを、当日内に経理ソフトへの入力をゴールに事務作業を済ませるということをまず目標にします。

そして、その日の夕方や夜のある一定の時間帯に経理ソフト入力まで済ませてしまうというものです。

さすがに昼間だと、その後も発生して二度や三度の複数回の作業になることもあるので、それはかえって効率は良くないです。

まとめて行えるにふさわしい時間というのが主に1日の活動を終えた夕方や夜です。

同じ日の入力順というものも大切で、元簿になった時に、右端の残高が変なマイナスがあったりするのは入力順が悪いからであり、その辺りも小刻みの1日ごとの計上であれば、事前の並び順のチェックがしやすいです。

細かい時間まで記入のあるものや、活動の順番などを思い出しストーリー性のある記録として入力順を意識すると良いです。

あとがき

経理事務を15年近く経験。

こうした部署は、職務的には「事務員」ですが、今後「AI」の活躍などで減っていく、もしくは無くなっていく職務です。

それでも、代わりに「AI」の動きの正しさをチェックする目や「発想・アイデア」などは今後も人間ならではの持ち場なのかもしれません。

中小企業の「事務」は、人との折衷もありましたし、外出もあったり、時には「交渉」などもあり、職務のイメージを遥かに超えた学びがありました。

「決められたレールの上でそのまま真似ていけばよい」という考え方だと「AI」に仕事を奪われてしまいます。

特に会社の場合、真っ先に必要なくなる立場にならざるを得ません。

少しでも疑問に感じたところは、小さなことでも「こうした方がよいのではないか」というひらめきやアイデアをどうぞ大切にしていってくださいませ(^-^)。

<経理>いざとなったら検索で活用できる、経理ソフトの「摘要欄」が便利になるための計上時の文言の工夫【703】

まえがき

こんにちは。picturesque(ピクチャレスク)です。

以前の記事の【430】で、会計ソフトの「摘要欄」の検索機能を使って、ピンポイントで過去の購入のハサミのショップ名が短い時間で判明出来た例を挙げまして、「摘要欄」を有効に使う勧めのお話をさせていただきました。

どちらかというと、その時は、既に入力してある状態で、後に検索をする場面にスポットを当てましたが、今回は、スポットを当てる場面が、遡る最初の入力時の場面となります。

摘要欄は、意外と記憶の代わりのような働きをしてくれますし、結構頼りにしている存在なのです。

このたびは、具体的に、どんなワードを摘要欄に入力しておくことで実際に役立ったのかをレポートしたいと思います。

摘要欄に実際常に入力していて役に立ったワード2点のご紹介

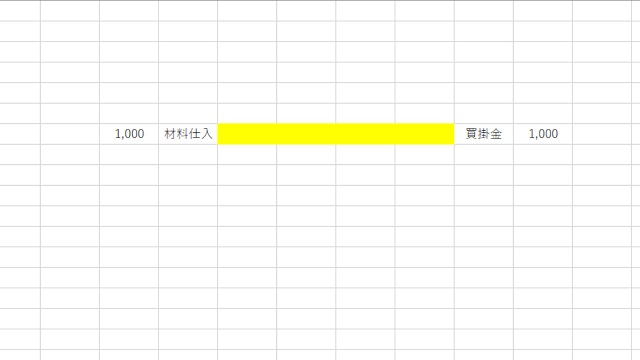
黄色い部分が摘要欄です。そこそこ文字数が多く入力できますので使い方の幅が広がります。

摘要欄の使い方はそれぞれのユーザー様の自由の部分です。

ここが各々の個性が出る部分なのかもしれません。

実際に摘要欄に盛り込んだことで後になって検索して役に立ったという文言を2点ご紹介したいと思います。

まず1つ目です。

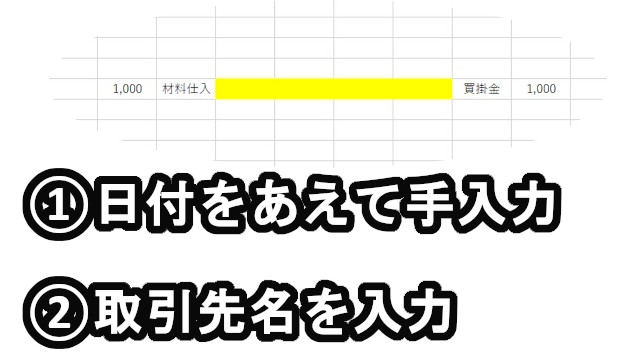
とても意外かもしれませんが、「①摘要欄にあえて手入力で日付を入力すること」です。

「日付」は、ソフトへの入力の時に、あらかじめ設置されているカレンダーから選ぶなどして日付を指定したり、当日の日付のままOKボタンを押すなど、日付用の項目がちゃんとあるのです。

にもかかわらず、あえて適用欄に日付を「2021.08.21」などという共通の形式でわざわざ入力していくのです。

これが意外なことに役に立つことがありました。

なぜ、日付を2つも表示する必要があるのか。

それは、前者のソフトにあらかじめ設置の方は、「ある日付だけの計上をすべて集めるという」時に、総勘定元帳のお部屋へわざわざ移動せねばなりません。

このインプットの良さは、仕訳のお部屋だけで事が済ませられるというもの。

しかも、ある1日のあらゆる科目の計上を括ることができるのです。

これは元帳検索ではできないことです。

「補助元帳」というのも設置できますので、細かいことはその方が良いというご意見もありましょうが、意外と入力間違いもあるもので、科目を間違えていたらもう補助元帳には載ってこないのです。

そういったミスの編み目をカバーするような摘要欄の検索というのは使えるものです。

大きな会社では、やはり総勘定元帳、補助元帳を作らないと件数が多すぎてどうにもならないかもしれませんが、プチ個人事業では逆に、単純明快こそスムーだったりします。

当社picturesque(ピクチャレスク)では補助元帳は作っていないのです。

2つ目は、特に私と同じように補助科目を設けていない方向けですが、「②お取引先の名前を摘要欄に入れること」です。

補助元帳だと便利なように感じますが、いったんお部屋を出てからの検索が幾度もボタンを押して時間がかかるという経験から、少し煩わしいです。

そして、先ほどもお伝えしましたように、完璧な入力をしてあってのものになるので、補助科目を設けること自体が、そこから正しく選ぶという別の使命も生まれますので、少し複雑になっていくのです。

以上のような、元帳のみですべてをやっているようなユーザーには摘要欄の入力が機能的です。

あとがき

こんな感じで、個人事業主ならではの小規模らしいメリットを活かした使い方というのもあるという例をご紹介しました。

以前には、件数の莫大な会社で経理事務を担当させていただいていたので、今回ご紹介のようなやり方とは正反対の経験をすでにさせていただいてきました。

だからこそなのか、その違いをよく感じています。

摘要欄の枠にいつも決まったパターン(順序や形式)で文言を入れ込んでいくなどの工夫は検索する事前の準備のようなものだと考えます。

「分かりにくい」「分かりやすい」においては、分かりやすい方が良いに決まっています。

長い目で見て、その分かりやすい工夫が事務作業をスムーズに短い時間で終えて、事業の発展に力と時間を注ぐことに集中できるという目的があるのでした(^-^)。。

<経理>同日内の計上の入力順も時系列に徹底、元帳の残高に変なマイナスなどが現れたりしない残高の増減の並びの意識【702】

まえがき

こんにちは。picturesque(ピクチャレスク)です。

会計ソフトへの入力というのは、ひたすら何も考えずに、たとえ日付がバラバラでも、後から日付順に並べ替える機能が付いている便利な点もあります。

現在利用させていただきお世話になっています会計ソフトも、最初採番が入力順にされますが、その後、日付を基準にした採番のふり直し機能があります。

しかし、もっと細かく見ますと、同じ日付の中でも時間の順番があり、同日だからと時系列を無視して入力してしまいますと、時に元帳の列ごとの残高にマイナスが起こる矛盾が起こってしまうことがあります。

それは、「入力の順が望ましくない順番だ」と言えます。

このことを防ぎ、事業活動の活動の1つ1つがまるで物語を綴るように流れていくような残高の姿をしていることが美しい帳簿と言えると思います。

このたびは、せっかくの日々の活動がそのまま帳簿に素直に反映されているような「入力順の重視」について綴りたいと思います。

同日内で、「前受金」の発生と取消が行われるケースにおける入力順の重要性

レンタル事業の例としては、まず、先にご入金いただいてからの発送となりまして、会計上のルールにより、発送した後に必ず「売上」が立てられるべきであるという決まりにもとづき、下のような仕訳をしています。

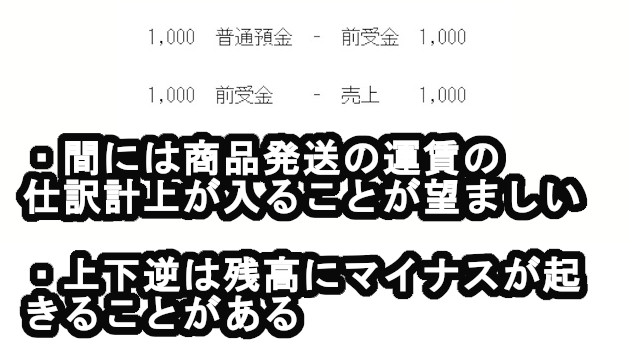
1,000 普通預金-前受金 1,000

1,000 前受金-売上 1,000

実際この2つの入力の間には、商品を発送した時の宅急便の費用の計上を入れています。

そうしますと、3つの仕訳は3件とも同日なのです。

とにかく行動と一致したストーリーを描くような帳簿にすることで、見てその流れを分かりやすく表現せねばなりません。

ところで、この上の2つというのは、 同じ前受金を発生させて取り消すという作業が同日内で起こることがほとんどです。

最速なるスピーディーでの作業の結果は同日内でこのような仕訳になるのです。

その場合、何も考えず、2つのエビデンスを実際の行動と逆に入力してしまうと、ストーリーがてんで狂います。

ご入金いただいた時は、まだ売り上げができないから、仮の科目であるいずれ取り消される、「前受金」という科目を設置しておく。

そして、発送した後に、いよいよ売上を立てることができるので、仮であった前受金の役目が終わり、取消の作業として、「借方」へ移動して、そこへ置き換わる売上の発生を「貸方」へ置くという仕訳が事象の順番通りとなります。

これは、この順番でないとさすがにストーリーになりませんので、ソフトへ入力するときは必ず上のような順にせねばなりません。

逆にしてしまうと、帳簿の残高がマイナスになったり、そもそも発生もしていない前受金を突然取り消すような計上があったり、理解不能な帳簿になってしまうのです。

よって、こういった「〇〇金」という科目が同日内で取り消されることが起こる場合は、入力順が物を言うということになります。

一方で、購入時の「仕入-買掛金」、「消耗品費-未払金」などは、〇〇金という科目は両方入ってはいますが、同日内でいずれも取り消されることが滅多にありません。

おそらく数か月以内のお取引先への支払日や1ヶ月後のクレジット引落日に買掛金、未払金の取消が行われますので、そこまでの時間差があれば、発生時の仕訳に関しては、たとえ実際の購入順序が数時間違っても、それはほぼ影響がありません。

あとがき

このたび登場した「前受金」は、時々計上が間違っていないか、もれていないかを確かめるために、「前受金」が主役である「総勘定元帳」で残高が常に¥0であるかをコンスタントにチェックしています。

その時に、綺麗に、発生と減少(取消)が左右に交互に来ている状態が、1つの柄かデザインのように、「前受金の元帳」に綺麗に並んでいる様子こそが今回の「前受金」の計上が正しい順番で入力できているという「証」です(^-^)。

<経理>発送という作業が無い取引、レンタルの「延長料金」の「売上」を計上するタイミング【698】

まえがき

こんにちは。picturesque(ピクチャレスク)です。

「本物志向のレンタルジュエリー」の事業者です。

商品自体が物品の場合というのは、会計における決まりにより、「出荷基準」「引渡基準」「検収基準」の3つがあります。

一応事業形態の特性に見合った基準を選択できるという融通があります。

しかしながら、それはあくまでも物販の場合ということで、例えば、ダウンロードによるソフトのアプリケーションなど発送が無い場合があります。

そして、レンタル事業も、新規レンタルの場合は物品を発送しますが、そのままお客様のお手元にあるまま延長の場合は発送自体の行為がないのです。

こういった場合の売上基準たるものがいつなのかということです。

当ブログ記事の投稿日2021.08.18のものを、その約3年後である2024.05.18に「手直し」をさせていただいております現在は、「延長」自体を廃止致ししておりまして、も今後も「延長」は盛り込まない意向です。

その廃止とこの度の事が関係は直接はないのですが、延長が新規からの続行であることであいまいになっていることが少し関連しています。

現在「延長」は廃止後ですので、当ブログ記事を残すのかどうかということを検討したのですが、過去には実際やっていましたし、ひょっとしてご参考にはなるかと掲載を「リライト」しながら続行することに決めました。

この延長の形態も全く同じではないかもしれませんが、よく考えてみれば、延長自体がそのままお手持ちのままレンタルを続行であることは、大きく見れば全く同じだと思いました。

あくまで、運営側の判断で正当なやり方であるとジャッジしてやってきたことでございますし、元の物品を発送する基準に沿った考え方をしています。

もし腑に落ちていただければ参考にしてみてくださいませ。

ネット情報で参考にさせていただいたのが、不動産の賃貸業の「使用収益開始基準」、延長開始日と同日を延長の「売上計上日」とした

ジュエリーなので、ほんの小さなサイズではありますが、マンションを賃貸する不動産屋さんと似た部分があると勝手に感じました(ごめんなさい不動産屋様<m(__)m>)。

レンタルという意味では、お品のサイズは違えど考え方は同じで合点がいくのです。

ジュエリーなどのレンタルの例がネットでは見つからなかったので、不動産屋様の形態を参考にさせていただいたわけです。

土地・建物の不動産業で採用される、「使用収益開始基準」というのがあります。

これは、商品を使用し始める時点ということになります。

厳密には、収益開始の基準なので、販売先が実際に収益を得られるスタートの時ということなので、ぴったり完全一致で当てはまるということではないですが、これを引用させていただきました<m(__)m>。

戻りますが、当picturesqueの延長開始日もしっかりと日にちがあらかじめ決められていますので、延長のお代金もその前日を期日として、ご入金後その翌日から延長期間に入っていました。

この延長期間の最初の日であるスタート日、この日を売上基準としたのでした。

そうして、「レンタル延長料明細書」という延長レンタル期間の合計金額の入った書類がエビデンスとして売上計上、<前受金-売上>を計上しました。

あとがき

今後、こういった「発送」といった作業が無い事業というものをされる方も増えてくるかもしれません。

実は、「共有型のハンドメイドバッグ」の事業者でもありまして、「ダウンロード型コンテンツ」も販売を企画しています。

ダウンロード型こそ発送が最初から最後まで無い事業形態になります。

よって、開始するにあたり、このことを考える時が来ると思います。

ブログを書いて下さっています税理士様などには、このようなまだネットに情報の見つからない記事のアップなどを是非お願いしたくお助けいただければと思っています<m(__)m>。

<経理>「買掛金」と「未払金」の元帳残高のテレコ防止、クレジット引落日の科目選択間違いチェックのための「消込:けしこみ」とは。。【696】

まえがき

こんにちは。picturesque(ピクチャレスク)です。

以前の記事番号【676】では、事業における経費で購入したクレジットカードが1ヶ月後に引き落とされる当日にする仕訳をご紹介しました。

【676】の記事では、行き付きたいゴールが帳簿の中の元帳の「普通預金」の残高と実際の引き落ちた銀行のネットバンキングの預金残高との金額の完全一致でした。

しかしながら、金額が合っていれば正しい計上をしたのかというと、そうではない落とし穴があります。

あくまでも、金額が合うということはお金にまつわる科目、「普通預金」の資産の科目が合致したことを確認したに過ぎないのです。

科目の中には、「〇〇金」と呼ばれるものが複数あります。

この「〇〇金」という、こちらもお金にまつわるような科目、この意味を簡単にまとめるならば、「一時的な科目」ということができます。

「近いうちにお支払いするものですよ」というメモ書きのような科目であり、メモ書きが複数になることで複雑化した覚えきれないほどの購入履歴の多くを一度に把握できる「科目」の役割がより有効になるのです。

このことは、いずれ、最終的なストーリーの結末として、「〇〇金」の取消仕訳が適切に行われ、残高から消えていくということが望ましいのです。

ここでは、「売掛金」「買掛金」「未払金」を主に例に挙げますが、この3科目は、3大消込科目と呼ぶような、件数の多くなる少し複雑な明細であることが多いものです。

注意の編み目をくぐり抜けるかのように存在している間違いを「消込:けしこみ」によって解決する

実際に経験した、「信じられないんですけど!?」などと思うような想像していなかったミスや、気が付かない無意識の間違いをいくつかご紹介したいと思います。

複数回ずつミスした部分なので、きっと間違いやすかったり、そもそもここにその間違い易さの原因があるなどのお話をさせていただきます。

主に、下記の3つが頻繁に起こっていたミスでした。

経理事務を15年近く会社でお世話になりまして、個人事業主の事業活動の1年の中で3-4件です。

②買掛金と未払金の科目間違い・・・これが一番多いです。費用発生時は正しく科目を使い分けても、1ヶ月後のクレカ引落日に別の科目を使ってしまうというケース。

①二重計上・・・同じ件を2度計上してしまう(証憑が複数存在する場合などを日ずれで計上していた)。

③クレカ引落日に、事業用を事業外にしてしまった・・・アナログでもデジタルでも言えるのですが、事業用への「ふせん」の付け忘れにより、引落日に「ふせん」を拾い忘れて事業外かのように見落とされたまま進んでしまう。

この3つばかり。
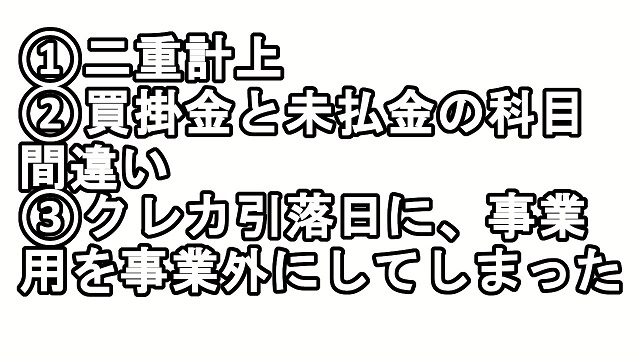
買掛金や未払金の残高が不一致の主な原因(体験の記録より)。

当ブログ記事は、2022年1月1日スタートの「電子帳簿保存法」以前の紙ベース時代の2021.08.16に記事を投稿しておりまして、その後2024年5月18日に過去のブログ記事の手直しの最中でございます。

その期間にあったデジタル化のおかげで、①は減りました。

②も事業の中でパターンが出来上がり、慣れてほとんどなくなりました。

③はデジタルになっても、デジタルの「ふせん」を付け忘れることがあり、途中までは事業外のような勘違いのまま進むのですが、最終的に「この購入先は事業なのではないか」と疑うことで、「ふせん」の付け忘れが発覚し気づくようになりました。

これもパターン化した事業の流れによりある程度慣れたことで解決しましたが、今後は分かりませんし、「あれ?」という疑いは大切です。

次に、具体的な「消込:けしこみ」のやり方をご紹介したいと思います↓。

「消込:けしこみ」とは、「〇〇金」の反対仕訳(取消)を計上した時にその金額と以前の仕訳の同じ金額とで打ち消し合い、「〇〇金」を残高から消していく作業

こうした間違いが発生している事実を確かめて、本決算までの間に修正するという目的で、「消込:けしこみ」というものがあります。

消込は、「〇〇金」と呼ばれるものはすべて可能な作業です。

その理由は、必ず抹消する相手が事前の計上の中に見つかるからです。
帳簿を印刷。「買掛金」の発生時、消滅時の2つの仕訳を打ち消し合う作業。貸方・借方が必ず打ち消し合うもの。

個人事業主では、シンプルなので、マーカーをひたすら引いて、トランプの神経衰弱のように数字だけ見て短い時間でチェックできるものです。

もう少し具体的には、買掛金の場合、発生時に、<1,000 材料仕入-買掛金 1,000>と仕訳していたものを、クレカ引落日に消滅の仕訳の、<1,000 買掛金-普通預金 1,000>の仕訳をすることで、買掛金が対角線状に打ち消し合うことになり、買掛金自体の金額が消滅していきます。

その残高こそが、現時点でいうところの、仕入れたけれどもまだ引落がされていない状態の金額と一致するのです。

それが、本当に合っている帳簿に出来上がっているのかで仕訳が正しく行われたことを導けます。

このチェックで変に前の物が残っていたりすることが、ご説明いたしました上の①②③であることが多い間違えをしているということになります。

おそらく、帳簿の中の残った金額を拾って足し算しても末尾の残高に一致しないと思います。

その場合、勘定科目の「買掛金」「未払金」を使い間違えている可能性があると予測できます。

完全に電子帳簿保存をしている2024年現在でさえも、「消込」に関しましては、上の写真のようにそれぞれの元帳をアウトプットしてマーカーを使ってやっています。

ただ、紙ベーススタイルでやり続けてはいますが、消込に関しても会計ソフトに消込機能などないのにもかかわらずソフトを使って出来る方法を考えてみました↓。

紙を印刷せずに「消込:けしこみ」的なチェックをする方法が見つかった

現代のペーパレスの時代に、この印刷してマーカーで消込をするという作業に、いかに用紙を多く使うのかということが無駄が多く納得できないかもしれません。

「消込」は紙ベースではありますが、「裏紙:うらがみ」を使用しています。

消込は保管しておく必要はないので、チェック後は捨てています。

そうすると紙に印刷せずにできるチェック方法はないものかと考え付いたチェック方が1つあります。

それをご紹介したいと思います。

経理ソフトがあってのベースとなりますので、経理ソフトのお力をお借りします。

「マネーフォワードクラウド」さんにお世話になっています、ありがとうございます<m(__)m>。

総勘定元帳の画面ではなく、仕訳の画面のまま、「摘要」という空欄に、「買掛金」の場合だと仕入れたお店の名前を入力し、検索します。

もちろんベースとしては、当初の計上時に摘要欄に正確にお店の名前を入れてある必要があります。

そうすると、何度かリピートするお店であっても、そのお店にまつわる、材料仕入-買掛金という買掛金発生時の仕訳と、クレカが引落される日の、買掛金-普通預金という仕訳の2つが必ず左右反対側に位置しながらペアで存在しています。

この時の相手科目がちゃんと同じになっているかで、②がチェックできます。

そして、そもそもこの検索の結果に載ってくるのかどうかで、発生時のソフトへの入力の漏れがないかのチェックもできます。

当然①の二重計上、③の事業用にちゃんと計上したかも分かるのです。

こういった摘要の検索の使い方は、ある意味ピンポイントであり、会社でいう経理部門の細かな何枚にもわたる帳簿の明細を見ていくよりも、個人事業主らしいシンプルなチェック方法だと考えます。

ただ、それでも、月末あたりには、残高の一致を調べることをするのは必要なのではないかと思います。

その残高の一致の時に必ず合うように導ける補助的な作業に過ぎないのかもしれませんが。。

あとがき

人間というのは、間違う生き物です。何一つ正確にはできないものなのです。

そこは高を括ってはならない部分、AI様の方が確実にお仕事をこなします。

消込も、AIがとって代わってやっていくれる時代がいずれ来るだろうと思います。

そうは言っても、基本的に、「消込」自体の意味、なぜ「消込」が必要なのかは、AIが軌道に乗って、無知なまま頼っていけてしまうその前に、今現在としては根本から理解するチャンスだと言えます(^-^)。