<経理>月一のクレジット明細表で整える望ましい必要コスト、クレジットカードCSVダウンロードのエクセル表【676】

アイキャッチ画像676

まえがき

こんにちは。picturesque(ピクチャレスク)です。

2018年2月に個人事業主をスタート、すぐに会計ソフトを導入し「マネーフォワード」様にお世話になっています。

法律改正などには非常に鈍感、プロの会計業者様である同社様から情報をいただくことで非常に助かっています。

当ブログ記事は、最初の投稿の2021.07.29からおよそ5年後の2026.11.11にブログ記事の「手直し」の順番です。

この期間に大きな変化があったのは、やはり2022年1月本格スタートの「電子帳簿保存法」でした。

一気に紙ベースが取っ払われ、デジタルならではの手間も発生したものの何といっても紙ベースのストックの場所の占有は絶大なる悩みでしたので見事に解決。

このたびは、事業活動におけるクレジットカードの明細の一覧表について、その作り方のスタイルや効果をお伝えしたいと思います。

サイトからのSCVダウンロードでエクセルに落とし込み作成、1か月ずつのクレカ一覧表は金銭感覚を整える
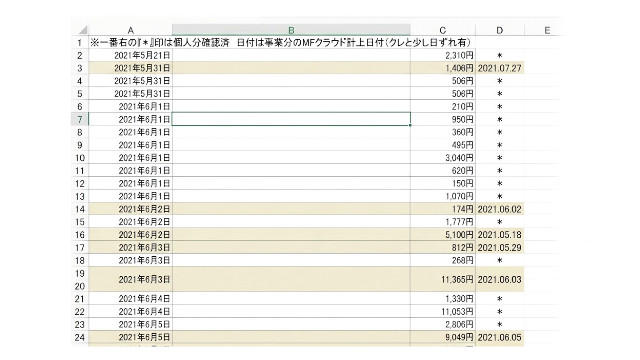
クレジットカード一覧表(エクセル):間の部分は購入先名などが掲載されますがここでは省略。マーカーは事業分、右は計上日。

ちなみに「*」マークは、個人で購入のレシートや領収書を保管しておき、チェックして照合したという確認済の印です。

毎月クレカの明細が出た13日頃に作成しておき、引落日当日にこの表に右の計上日やマーカーが付されて完成するのです。

完成後PDF化して、証憑として会計ソフトにアップロード。

事業全体の合計金額・事業外費用(個人分)の合計金額、そして混合の全体の引落金額を明確に示し、実際の普通預金のにおける引落金額との一致を確認。

1つのクレカを事業専用にしない方針、マーカー以外は個人分の消費です。

この1本型の方が、人生における個人・事業いずれをも含んだお金との向き合い方がスムーズに繋がるという考え方を持っています。

クレジット会社様も長い間ダウンロードできる機能が無く、きっかけはやはり2022年の「電子帳簿保存法」や2023年スタートの「インボイス制度」辺りから機能を備えて下さいました。

ダウンロードができない時代はこう、「画面を範囲指定でコピーしてエクセルに貼り付け」です。

このエクセル作業は、実は事業者になる以前からやっていたこと、個人・事業者関わらずクレジットカード明細の把握は、家計のやりくりや計画にはお勧めしたいタスクです。

あとがき

クレジットカード購入の費用は、基本的には二度の計上があり、「購入時」と「引落時」です。

ただし、イレギュラーとして引落日に1本計上するのは、「保険関係」「インターネット関連費」です。

本当は2度の計上の方が、リアルタイムの費用の把握には正確ですが、上述の2分野は計上のタイミングがつかみにくく、引落時に1本の方がかえって良いという判断からです。

ずっと変わらぬこのスタイル、多くの事業者様が同じようにされているかと想像しますが、もし紙ベースでチェックしたりなどの方々は完全デジタル化をお勧めします。

デジタルは嘘が難しく、また嘘を暴ける強味があると考えます。

その分、人間自身が正当で正直な姿勢でなければいけない、そんなことも問われているような気がします(^-^)。
ピクチャレスク-山田絵美-ブログラスト
書き手:ピクチャレスク

<経理>開業年の疑問や知識の曖昧さは税務署様主催の「帳簿記帳説明会」参加で解決、勘違いは初年度内で気付き正しい決算へ【361】

アイキャッチ画像361

まえがき

こんにちは。picturesque(ピクチャレスク)です。

経理部に勤務していた過去がある個人事業主ですが、それでも会社の一部の歯車でしかなかったと開始当初湧き出る疑問で実感。

開業のから2か月後くらいのこと、「税務署」様から届いたはがき案内の「帳簿記帳説明会」への参加ルポタージュです。

「帳簿記帳説明会」でひも解けた疑問と勘違い、個人事業主開始の初年度内に早期にモヤモヤと妙な勘違いを吹き飛ばす

ネットで、事前に同じようなルポ的ブログ記事を数件読ませていただきましたが、実際に出向いてみるのが一番確かな行動、「聞きたいことメモ」も下準備。

事前申し込みなどは必要なく、当日そのまま会場へ足を運べば良いシンプルな参加方法、実際の説明会は1時間半程度でした。

では、説明会で解決した「勘違い」「疑問」「新知識」の項目に分け、まとめてまいります↓。

<勘違い>クレカ引落後の「普通預金」の帳簿残高と銀行の残高が不一致なのは仕方がない(✕)→月末では「帳簿と実際の完全一致の鉄則」が決まり(〇)

「事業専用のクレカを作るべき」「普通預金の口座も専用に作った方が良い」の前に残高一致の原則の方にフォーカスすることの方が大切。

クレカ引き落とし日に、個人分の費用の合計1本を計上して預金の残高を一致ということに結論付け。

「残高が合わないのは個人分も混じる事情で仕方がないこと」というような勝手な勘違いをしていたのでした。

事業外費用の仕訳↓。

事業主貸 50,000    普通預金 50,000 ※「〇〇月分事業外費用(総合計) 支払 △△カード:xx銀行」。

たくさんの項目の合計を1行にまとめたシンプル計上で良いとのことです。

私の考えは、1明細ずつが確実に区別できていれば、クレジットカード1枚のみの方がかえってシンプルなのではないかというもの。

事業の人生を歩むという強い決断をした者は、カードを分ける選択をせず1本化で事業に良い影響を及ぼす個人の動きにも注視していくのだという意味なのです。

<疑問①>簿記の教科書に登場の「仕掛品」「製品」は省略

自作商品を製作のハンドメイド活動の形態は、工業簿記からそのまま引用すると、

①材料仕入 - 現金(材料購入時)

②仕掛品 - 材料仕入(製造スタート時)

③製品 - 仕掛品(製品完成時)

④売上原価 - 製品(製品販売時)

と複数の科目が順次振替られながら登場します。

これは確かに工業簿記に従っていますが、科目を使った意味はそれほど無いのが小規模な個人事業主としての実感。

税務署様によると、「商業簿記風で簡素で良い」とのこと。

①材料仕入 - 現金(材料購入時)

⑤売掛金 - 売上(商品が売れて受け渡し時)

これだけで良いのです。

「受け渡し時」は、商品を発送した日でも、相手が受け取った日でも各々の方針通りでどちらでも良いとのこと。

<疑問②>不用品の販売と収入(「ヤフオク」や「メルカリ」での販売)

事業開始と同時に身辺整理はよくあること。。実際に質問してまいりました。

過去に購入した多くのお洋服などが不要で、結構な数をヤフオクで販売。

個人の持ち物である衣類などの不用品販売というのは、売上の大小関係なく「申告対象外」とのことで計上も無し。

一方、「せどり」「転売」などの事業は、「事業要素が高い」と判断されまして、「計上も申告も必要」とのこと。

<新知識①>「預金利息」の入金は「事業外収入に該当」

定期的に気が付いたら入金されている少額の「普通預金利息」は「事業のものではない」という決まり。

たとえ事業主用に専用の口座を設けていても、

普通預金200 - 受取利息200 という仕訳は間違い、普通預金200 - 事業主借 200 が正解。

クレカを事業専用に持っていても、個人分が時々混在してきてしまうイレギュラーが起こるケースです。

新知識②:「現金」のマイナスの残高は不可

現金の残高がマイナスになる帳簿は認められません。

残高がマイナスになってしまっているということは、計上ミスが無ければ、個人のお金から事業に使っていると解釈され、個人口座→事業口座への流れは都度リアルタイム計上。

現金 100,000 - 事業主借 100,000 ※引出(個人分→事業分)

新知識③「社会保険料」の支払いの計上はすべて個人扱い、ただし「損害保険」のみ費用計上OK

「国民健康保険料」「国民年金保険料」「個人年金」はすべて個人扱い。

家賃を事業と個人とで兼用しているタイプの方も該当(私もです:50%)。

賃貸の際に契約している「地震保険」「火災保険」などの「損害保険」は、費用計上を家賃の事業分の割合と同じ比率で経費に計上。

あとがき

非常に有意義な時間でした。

時々、質問事項は税務署様へお電話でお聞きすることがあるその後です(^-^)。

山田絵美
書き手:ピクチャレスク