まえがき
こんにちは。picturesque(ピクチャレスク)です。
事業者は、有難く「商品」が「成約」に至った場合に、「売上」を計上します。
その相手科目は、簿記通りの基本としてましては、「売掛金」や「普通預金・現金」などが該当。
ただ、同じ1日の中の動きにおいてもタイムラグがあるものです。
このたびは、レンタルジュエリー事業者とユーザー様の「アドバンテージの公平性」の背景のもと、「入金後の発送」という方針の「売上」計上のタイミングをご紹介したいと思います。
あくまで仕訳例、方針によっては違いは多少あるかと思いますが、まるでストーリーのような実際の流れに沿った3つの仕訳計上スタイルです。
最初の仕訳は入金時から始まる。。法律に従い「売上」の仕訳は発送後のラストを締めくくる
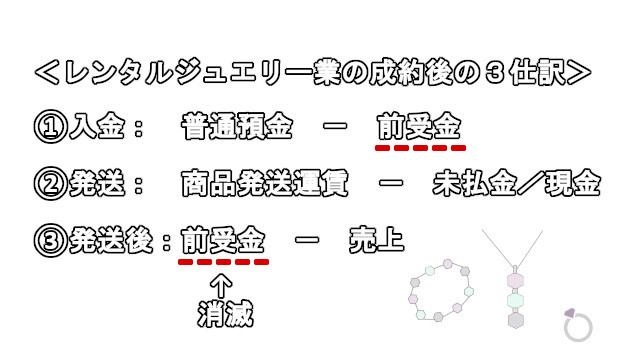
②の「商品発送運賃」という科目につきましては、一般的な簿記の教科書の「荷造運賃:にづくりうんちん」に該当する独自のネーミングの勘定科目(自分で作っても良いとされている)。
「レンタルジュエリー」は、先に料金をいただいてからレンタル品を発送する順番でスタートしますので、予約状態の期間が短いタイプの「予約販売」にも似た部分を感じています。
まず、お客様がレンタルしたい商品番号をお聞きし、「計算書」をメールで発信。
メールの本文自体が「計算書」になっている形式です。
そして、入金をお待ちします。
実際に着金があったことを確認した時点で、初めての仕訳「普通預金-前受金」ができます。
クレジットを設置しておりませんでして、「振込入金」のみだからです。
相手科目の「前受金」が少し分かりにくい名前、この言葉をひも解きます↓。
一般的に、「〇〇金」と名の付く科目は、必ずストーリーとしてその後取消仕訳がされる「仮の科目」という解釈ができます。
発送をしていないからまだ「売上」科目を置いてはいけないという法律に沿った理由から、「状態」をクリアにするために必要な科目が「〇〇金」なのです。。
そして、入金後は当方で発送準備をし発送。
実際に発送した「証」である運送会社様の領収書やレシートが発行されたら、その金額と等しい発送の計上をします。
「商品発送運賃-未払金(クレジット払いの場合)/現金」。
当picturesque(ピクチャレスク)の場合は、送料はすべて当方持ち、その時の送料はスマホと連携のクレジット払いなので、「現金」が「未払金」になっています。
そして、その後に「前受金-売上」という計上で締めくくります。
「借方」に振り替えた「前受金」の意味は、「取消」です。
こうして、「〇〇金」をできるだけ速やかに取り消すことがすっきりとした帳簿になってゆきます。
同日計上では、入力した順番にストーリーとして綴られますので、実際の順番通りにきちんと会計ソフトへ入力していくこともポイントです。
入金していただいただけでは、発送がまだであれば、「売上」は立ててはいけないのです。
ここはとても重要な点で、「法律」に規定されている事項です。
「売上」の計上はあくまで「商品を相手に引き渡したタイミング」ということ。
計上可能な時間単位のタイミングに関しては、発送時・先方受領時から方針が選べ、各々の事業者が自社に見合った選択を決めています。
当方では、一番早い「出荷基準」を選択しています。
このタイミングが、「実際と帳簿とのタイムラグが最も少ない」と当方では判断した結果が「発送時」の方だったのです。
良くない傾向としては、「経理事務担当者の机の引き出しの中に未計上の仕事を長期間ためこむこと」。
こうしたルーズな姿勢は、仕事をきちんとこなしているか否かの判断にもなります。
あとがき
動画内でお話させていただきました中で、「仮受金」や「売掛金」はいずれ取消が行われる末路である仕訳、「決算時」においても極力ミニマムにする作業を意識します。
その他、「〇〇金」と呼ばれるもの、「仮払金」、「未払金」、「買掛金」という風に末尾に「金」が付くものはすべて同様の性質を持ち、「今だけの仮の状態」的な要素、最終目的は取消されるべきものです。
「総勘定元帳」で見た時にある1つの取引の締めくくりが、「〇〇金」が取り消される仕訳であることがほとんどです。
そう考えると何ら、多くの「勘定科目」も決して複雑なものではないと思えてきませんか(^-^)。